Xu xuのLab
首页文章专栏说说项目音乐照片墙友链关于归档
Xu xu
封面

第03章 随机过程

写作时间:2026年10月15日 11:55
# 通信原理
# 学习笔记
所属专栏通信原理

第03章 随机过程

基本概念

随机过程是在时间进程中处于不同时刻的随机变量的集合。

随机过程其实是随机变量在连续时间上的一次“升维”

分布函数/概率密度函数

设ξ(t)\xi(t)ξ(t)表示一个随机过程,则它在任意时刻t1t_{1}t1​的值ξ(t1)\xi\left(t_{1}\right)ξ(t1​)是一个随机变量

定义一维分布函数

F1(x1,t1)=P[ξ(t1)⩽x1]F_{1}\left(x_{1},t_{1}\right)=P[\xi(t_{1})\leqslant x_{1}]F1​(x1​,t1​)=P[ξ(t1​)⩽x1​]

一维概率密度函数

f1(x1,t1)=∂F1(x1,t1)∂x1f_1(x_1,t_1)=\frac{\partial F_1(x_1,t_1)}{\partial x_1}f1​(x1​,t1​)=∂x1​∂F1​(x1​,t1​)​

定义二维分布函数

F2(x1,x2;t1,t2)=P∣ξ(t1)⩽x1,ξ(t2)⩽x2∣F_{2}(x_{1},x_{2};t_{1},t_{2})=P|\xi(t_{1})\leqslant x_{1},\xi(t_{2})\leqslant x_{2}|F2​(x1​,x2​;t1​,t2​)=P∣ξ(t1​)⩽x1​,ξ(t2​)⩽x2​∣

二维概率密度函数

f2(x1,x2;t1,t2)=∂2F2(x1,x2;t1,t2)∂x1⋅∂x2f_2(x_1,x_2;t_1,t_2)=\frac{\partial^2F_2(x_1,x_2;t_1,t_2)}{\partial x_1\cdot\partial x_2}f2​(x1​,x2​;t1​,t2​)=∂x1​⋅∂x2​∂2F2​(x1​,x2​;t1​,t2​)​

数字特征

数学期望

a(t)=E[ξ(t)]=∫−∞∞xf1(x,t)dxa(t)=E[\xi(t)]=\int_{-\infty}^{\infty}xf_{1}(x,t)\mathrm{d}xa(t)=E[ξ(t)]=∫−∞∞​xf1​(x,t)dx

方差

D[ξ(t)]=E{[ξ(t)−a(t)]2]D[\xi(t)]=E\{[\xi(t)-a(t)]^{2}]D[ξ(t)]=E{[ξ(t)−a(t)]2]

可以证明:

D[ξ(t)]=E[ξ2(t)−2a(t)ξ(t)+a2(t)]=E[ξ2(t)]−2a(t)E[ξ(t)]+a2(t)=E[ξ2(t)]−a2(t)=∫−∞∞x2f1(x,t)dx−[a(t)]2\begin{aligned}D[\xi(t)]&=E[\xi^{2}(t)-2a(t)\xi(t)+a^{2}(t)]=E[\xi^{2}(t)]-2a(t)E[\xi(t)]+a^{2}(t)\\\\ &=E[\xi^{2}(t)]-a^{2}(t)\\\\ &=\int_{-\infty}^{\infty}x^{2}f_{1}(x,t)\mathrm{d}x-[a(t)]^{2} \end{aligned}D[ξ(t)]​=E[ξ2(t)−2a(t)ξ(t)+a2(t)]=E[ξ2(t)]−2a(t)E[ξ(t)]+a2(t)=E[ξ2(t)]−a2(t)=∫−∞∞​x2f1​(x,t)dx−[a(t)]2​

自相关函数

R(t1,t2)=E[ξ(t1)ξ(t2)]=∫−∞∞∫−∞∞x1x2f2(x1,x2;t1,t2)dx1dx2R(t_{1},t_{2})=E[\xi(t_{1})\xi(t_{2})]=\int_{-\infty}^{\infty}\int_{-\infty}^{\infty}x_{1}x_{2}f_{2}\left(x_{1},x_{2};t_{1},t_{2}\right)\mathrm{d}x_{1}\mathrm{d}x_{2}R(t1​,t2​)=E[ξ(t1​)ξ(t2​)]=∫−∞∞​∫−∞∞​x1​x2​f2​(x1​,x2​;t1​,t2​)dx1​dx2​

自相关函数反映不同时刻随机过程取值的相关性

自协方差函数

B(t1,t2)=E{[ξ(t1)−a(t1)][ξ(t2)−a(t2)]}=∫−∞+∞∫−∞+∞[x1−a(t1)][x2−a(t2)]f2(x1,x2;t1,t2)dx1dx2\begin{aligned}B(t_{1},t_{2})&=E\left\{\left[\xi(t_{1})-a(t_{1})\right]\left[\xi(t_{2})-a(t_{2})\right]\right\}\\\\&=\int_{-\infty}^{+\infty}\int_{-\infty}^{+\infty}\left[x_{1}-a(t_{1})\right]\left[x_{2}-a(t_{2})\right]f_{2}(x_{1},x_{2};t_{1},t_{2})\mathrm{d}x_{1}\mathrm{d}x_{2}\end{aligned}B(t1​,t2​)​=E{[ξ(t1​)−a(t1​)][ξ(t2​)−a(t2​)]}=∫−∞+∞​∫−∞+∞​[x1​−a(t1​)][x2​−a(t2​)]f2​(x1​,x2​;t1​,t2​)dx1​dx2​​

自协方差函数反映不同时刻随机过程的统计相关性

且有

B(t1,t2)=R(t1,t2)−a(t1)a(t2)B(t_1,t_2)=R(t_1,t_2)-a(t_1)a(t_2)B(t1​,t2​)=R(t1​,t2​)−a(t1​)a(t2​)

互相关函数

Rξη(t1,t2)=E[ξ(t1)η(t2)]R_{\xi\eta}(t_1,t_2)=E\left[\xi(t_1)\eta(t_2)\right]Rξη​(t1​,t2​)=E[ξ(t1​)η(t2​)]


平稳随机过程

定义

若一个随机过程ξ(t)\xi(t)ξ(t)的统计特性与时间起点无关,即时间平移不影响其任何统计特性,则称该随机过程是在严格意义下的平稳随机过程,简称严平稳随机过程。

fn(x1,x2,⋯ ,xn;t1,t2,⋯ ,tn)=fn(x1,x2,⋯ ,xn;t1+Δ,t2+Δ,⋯ ,tn+Δ)f_{n}(x_{1},x_{2},\cdots,x_{n};t_{1},t_{2},\cdots,t_{n})=\\f_{n}(x_{1},x_{2},\cdots,x_{n};t_{1}+\Delta,t_{2}+\Delta,\cdots,t_{n}+\Delta)fn​(x1​,x2​,⋯,xn​;t1​,t2​,⋯,tn​)=fn​(x1​,x2​,⋯,xn​;t1​+Δ,t2​+Δ,⋯,tn​+Δ)

定义广义平稳过程,如果随机过程ξ(t)\xi(t)ξ(t)满足

期望与ttt无关

E[ξ(t)]=∫−∞∞x1f1(x1)dx1=aE\left[\xi(t)\right]=\int_{-\infty}^{\infty}x_{1}f_{1}\left(x_{1}\right)\mathrm{d}x_{1}=aE[ξ(t)]=∫−∞∞​x1​f1​(x1​)dx1​=a

自相关函数只与时间间隔τ\tauτ有关

R(t1,t2)=E[ξ(t1)ξ(t1+τ)]=∫−∞∞∫−∞∞x1x2f2(x1,x2;τ)dx1dx2=R(τ)\begin{aligned} R(t_{1},t_{2})&=E[\xi(t_{1})\xi(t_{1}+\tau)]\\\\&=\int_{-\infty}^{\infty}\int_{-\infty}^{\infty}x_{1}x_{2}f_{2}\left(x_{1},x_{2};\tau\right)\mathrm{d}x_{1}\mathrm{d}x_{2}=R(\tau) \end{aligned}R(t1​,t2​)​=E[ξ(t1​)ξ(t1​+τ)]=∫−∞∞​∫−∞∞​x1​x2​f2​(x1​,x2​;τ)dx1​dx2​=R(τ)​

各态历经性

假设x(t)x(t)x(t)是平稳过程ξ(t)\xi\left(t\right)ξ(t)的任意一次实现

定义

a‾=x(t)=lim⁡T→∞1T∫−2T2Tx(t)dtR(τ)‾=x(t)x(t+τ)=lim⁡T→∞1T∫−2T2Tx(t)x(t+τ)dt\overline{a}=x(t)=\lim_{T\to\infty}\frac{1}{T}\int_{-\frac{2}{T}}^{\frac{2}{T}} x(t)dt \\ \overline{R(\tau)}=x(t)x(t+\tau)=\lim_{T\to\infty}\frac{1}{T}\int_{-\frac{2}{T}}^{\frac{2}{T}} x(t)x(t+\tau)dta=x(t)=T→∞lim​T1​∫−T2​T2​​x(t)dtR(τ)​=x(t)x(t+τ)=T→∞lim​T1​∫−T2​T2​​x(t)x(t+τ)dt

若

{a=a‾R(τ)=R(τ)‾\begin{cases}a=\overline{a}\\\\R(\tau)=\overline{R(\tau)}&\end{cases}⎩⎨⎧​a=aR(τ)=R(τ)​​​

则称该平稳过程具有各态历经性

各态历经性的含义:平稳过程中的任一次实现都经历了随机过程的所有可能状态.

充分条件:具有各态历经的随机过程一定是平稳过程.


判断一个随机过程是否广义平稳只需验证下式成立与否

{a(t)=aR(t1,t1+τ)=R(τ)\begin{cases}a(t)=a\\\\R(t_1,t_1+\tau)=R(\tau)&\end{cases}⎩⎨⎧​a(t)=aR(t1​,t1​+τ)=R(τ)​​

判断一个平稳过程是否各态历经只需验证下式成立与否

{a=aˉR(τ)=R(τ)‾\begin{cases}a=\bar{a}\\\\R(\tau)=\overline{R(\tau)}&\end{cases}⎩⎨⎧​a=aˉR(τ)=R(τ)​​​

平稳过程的自相关函数

定义平稳过程的自相关函数

R(τ)=E[ξ(t)ξ(t+τ)]R(\tau)=E[\xi(t)\xi(t+\tau)]R(τ)=E[ξ(t)ξ(t+τ)]
  1. 在时域中计算平均功率R(0)=E[ξ2(t)]R(0)=E[\xi^2(t)]R(0)=E[ξ2(t)]且为最大值
  2. 偶函数R(τ)=R(−τ)R(\tau)=R(-\tau)R(τ)=R(−τ)
  3. 直流功率R(∞)=E2[ξ(t)]=a2R\left(\infty\right)=E^{2}\left[\xi\left(t\right)\right]=a^{2}R(∞)=E2[ξ(t)]=a2
lim⁡τ→∞R(τ)=lim⁡τ→∞E[ξ(t)ξ(t+τ)]=E[ξ(t)]⋅E[ξ(t+τ)]=E2[ξ(t)]\lim_{\tau\to\infty}R(\tau)=\lim_{\tau\to\infty}E\left[\xi(t)\xi(t+\tau)\right]=E\left[\xi(t)\right]\cdot E\left[\xi(t+\tau)\right]=E^{2}\left[\xi(t)\right]τ→∞lim​R(τ)=τ→∞lim​E[ξ(t)ξ(t+τ)]=E[ξ(t)]⋅E[ξ(t+τ)]=E2[ξ(t)]

上式利用了当τ→∞\tau\to\inftyτ→∞时,ξ(t)\xi(t)ξ(t)与ξ(t+τ)\xi(t+\tau)ξ(t+τ)没有任何依赖关系,即统计独立

  1. 交流功率R(0)−R(∞)=σ2R(0)-R(\infty)=\sigma^{2}R(0)−R(∞)=σ2

平稳过程的功率谱函数

随机过程中的任一样本是一个确定的功率型信号

定义功率谱密度

Px(f)=lim⁡T→∞∣XT(f)∣2TP_{x}(f)=\lim_{T\to\infty}\frac{\mid X_{T}(f)\mid^{2}}{T}Px​(f)=T→∞lim​T∣XT​(f)∣2​

维纳-辛钦定理:平稳过程的功率谱密度与其自相关函数是一对傅里叶变换关系

{Pξ(ω)=∫−∞∞R(τ)e−jωτdτR(τ)=12π∫−∞∞Pξ(ω)ejωτdω\begin{cases} P_\xi(\omega)=\int_{-\infty}^\infty R(\tau)\mathrm{e}^{-\mathrm{j}\omega\tau}\mathrm{d}\tau\\\\ R(\tau)=\frac{1}{2\pi}\int_{-\infty}^\infty P_\xi(\omega)\mathrm{e}^{\mathrm{j}\omega\tau}\mathrm{d}\omega& \end{cases}⎩⎨⎧​Pξ​(ω)=∫−∞∞​R(τ)e−jωτdτR(τ)=2π1​∫−∞∞​Pξ​(ω)ejωτdω​​

或

{Pξ(f)=∫−∞∞R(τ)e−jωτdτR(τ)=∫−∞∞Pξ(f)ejωτdf\begin{cases} P_\xi(f)&=\int_{-\infty}^\infty R(\tau)\mathrm{e}^{-\mathrm{j}\omega\tau}\mathrm{d}\tau\\\\ R(\tau)&=\int_{-\infty}^\infty P_\xi(f)\mathrm{e}^{\mathrm{j}\omega\tau}\mathrm{d}f&\end{cases}⎩⎨⎧​Pξ​(f)R(τ)​=∫−∞∞​R(τ)e−jωτdτ=∫−∞∞​Pξ​(f)ejωτdf​​

简记为

R(τ)⇔Pξ(f)R(\tau)\Leftrightarrow P_{\xi}(f)R(τ)⇔Pξ​(f)
  1. 在频域中计算平稳过程的平均功率:

    R(0)=∫−∞∞Pξ(f)dfR(0)=\int_{-\infty}^{\infty}P_{\xi}(f)\mathrm{d}fR(0)=∫−∞∞​Pξ​(f)df
  2. 各态历经过程的任一样本函数的功率谱密度等于过程的功率谱密度

  3. 功率谱密度具有非负性Pξ(f)≥0P_{\xi}(f)\geq0Pξ​(f)≥0和实偶性Pξ(−f)=Pξ(f)P_{\xi}(-f)=P_{\xi}(f)Pξ​(−f)=Pξ​(f)


高斯随机过程

定义高斯过程

fn(x1,x2,⋯ ,xn;t1,t2,⋯ ,tn)=1(2π)n2σ1σ2⋯σn∣B∣12exp[−12∣B∣∑j=1n∑k=1n∣B∣jk(xj−ajσj)(xk−akσk)]f_{n}(x_{1},x_{2},\cdots,x_{n};t_{1},t_{2},\cdots,t_{n})=\\ \frac{1}{(2\pi)^\frac{n}{2}\sigma_{1}\sigma_{2}\cdots\sigma_{n}\mid B\mid^\frac{1}{2}}\mathrm{exp}\left[-\frac{1}{2\mid B\mid}\sum_{j=1}^{n}\sum_{k=1}^{n}\mid B\mid_{jk}\left(\frac{x_{j}-a_{j}}{\sigma_{j}}\right)\left(\frac{x_{k}-a_{k}}{\sigma_{k}}\right)\right]fn​(x1​,x2​,⋯,xn​;t1​,t2​,⋯,tn​)=(2π)2n​σ1​σ2​⋯σn​∣B∣21​1​exp[−2∣B∣1​j=1∑n​k=1∑n​∣B∣jk​(σj​xj​−aj​​)(σk​xk​−ak​​)]
  1. nnn维分布只依赖各个随机变量的均值、方差和归一化协方差,我们只需要研究这些数字特征
  2. 广义平稳的高斯过程也是严平稳的
  3. 如果高斯过程在不同时刻的取值不相关,那么它们是统计独立的
  4. 高斯过程经线性变换后(输入线性系统后的输出)仍是高斯过程

高斯随机变量

一维概率密度函数

高斯过程在任一时刻上的取值是一个正态分布的随机变量高斯随机变量,其一维概率密度函数为

f(x)=12πσexp⁡(−(x−a)22σ2)f(x)=\frac{1}{\sqrt{2\pi}\sigma}\exp\left(-\frac{\left(x-a\right)^{2}}{2\sigma^{2}}\right)f(x)=2π​σ1​exp(−2σ2(x−a)2​)
  1. f(a+x)=f(a−x)f(a+x)=f(a-x)f(a+x)=f(a−x)

  2. ∫−∞∞f(x)dx=1\int_{-\infty}^{\infty}f(x)\mathrm{d}x=1∫−∞∞​f(x)dx=1

  3. 当a=0a=0a=0,σ=1\sigma=1σ=1时,称为标准化的正态分布

    f(x)=12πexp⁡(−x22)f(x)=\frac{1}{\sqrt{2\pi}}\exp\left(-\frac{x^{2}}{2}\right)f(x)=2π​1​exp(−2x2​)

正态分布函数

定义正态分布的概率密度函数的积分为正态分布函数

F(x)=P(ξ⩽x)=∫−∞x12πσexp[−(z−a)22σ2]dzF(x)=P(\xi\leqslant x)=\int_{-\infty}^{x}\frac{1}{\sqrt{2\pi}\sigma}\mathrm{exp}\left[-\frac{(z-a)^{2}}{2\sigma^{2}}\right]\mathrm{d}zF(x)=P(ξ⩽x)=∫−∞x​2π​σ1​exp[−2σ2(z−a)2​]dz

我们可以用以下几种函数来进行变量代换来方便计算

  1. 使用误差函数erf⁡(x)\operatorname{erf}(x)erf(x)

令t=(z−a)2σt=\frac{(z-a)}{\sqrt{2}\sigma}t=2​σ(z−a)​,则dz=2σdt\mathrm{d}z=\sqrt{2}\sigma\mathrm{d}tdz=2​σdt,有:

F(x)=12⋅2π∫−∞(x−a)/2σe−t2dt=12+12erf(x−a2σ)F(x)=\frac{1}{2}\cdot\frac{2}{\sqrt{\pi}}\int_{-\infty}^{(x-a)/\sqrt{2}\sigma}\mathrm{e}^{-t^{2}}\mathrm{d}t=\frac{1}{2}+\frac{1}{2}\mathrm{erf}\left(\frac{x-a}{\sqrt{2}\sigma}\right)F(x)=21​⋅π​2​∫−∞(x−a)/2​σ​e−t2dt=21​+21​erf(2​σx−a​)

其中

erf(x)=2π∫0xe−t2dt\mathrm{erf}(x)=\frac{2}{\sqrt{\pi}}\int_{0}^{x}\mathrm{e}^{-t^{2}}\mathrm{d}terf(x)=π​2​∫0x​e−t2dt
  1. 使用互补误差函数erfc(x)erfc(x)erfc(x)
erfc(x)=1−erf(x)=2π∫x∞e−t2dt\mathrm{erfc}(x)=1-\mathrm{erf}(x)=\frac{2}{\sqrt{\pi}}\int_{x}^{\infty}\mathrm{e}^{-t^{2}}\mathrm{d}terfc(x)=1−erf(x)=π​2​∫x∞​e−t2dt

此时

F(x)=1−12erfc(x−a2σ)F(x)=1-\frac{1}{2}\mathrm{erfc}\left(\frac{x-a}{\sqrt{2}\sigma}\right)F(x)=1−21​erfc(2​σx−a​)
  1. 使用Q(X)Q(X)Q(X)
Q(x)=12π∫x∞e−t22dtx⩾0Q\left(x\right)=\frac{1}{\sqrt{2\pi}}\int_{x}^{\infty}\mathrm{e}^{\frac{-t^{2}}{2}}\mathrm{d}t\quad x\geqslant0Q(x)=2π​1​∫x∞​e2−t2​dtx⩾0

那么

P(ξ>x)=Q(x−aσ)P(\xi>x)=Q\left(\frac{x-a}{\sigma}\right)P(ξ>x)=Q(σx−a​)


平稳随机过程通过线性系统

关系式

vi(t)v_{\mathrm{i}}(t)vi​(t)是输入随机过程的一个样本,vo(t)v_{o}(t)vo​(t)是输出随机过程的一个样本,随机过程ξi(t)\xi_{\mathrm{i}}\left(t\right)ξi​(t)的样本包括[vi,n(t)v_{\mathrm{i},n}\left(t\right)vi,n​(t) ,n=1,2,⋯n=1,2,\cdotsn=1,2,⋯]


确知信号通过线性时不变系统时,可由系统的单位冲激响应表征

vo(t)=h(t)∗vi(t)=∫−∞∞hi(τ)vi(t−τ)dτv_{\mathrm{o}}(t)=h(t)*v_{\mathrm{i}}(t)=\int_{-\infty}^{\infty}h_{\mathrm{i}}(\tau)v_{\mathrm{i}}(t-\tau)\mathrm{d}\tauvo​(t)=h(t)∗vi​(t)=∫−∞∞​hi​(τ)vi​(t−τ)dτ

于是输入与输出随机过程也应满足

ξo(t)=∫−∞∞h(τ)ξi(t−τ)dτ\xi_{o}(t)=\int_{-\infty}^{\infty}h(\tau)\xi_{i}(t-\tau)\mathrm{d}\tauξo​(t)=∫−∞∞​h(τ)ξi​(t−τ)dτ

输出过程的统计特性

  1. 输出过程ξo(t)\xi_{o}(t)ξo​(t)的均值
E[ξo(t)]=E[∫−∞∞h(τ)ξi(t−τ)dτ]=∫−∞∞h(τ)E[ξi(t−τ)]dτE[\xi_{\mathrm{o}}(t)]=E\left[\int_{-\infty}^{\infty}h(\tau)\xi_{i}(t-\tau)\mathrm{d}\tau\right]=\int_{-\infty}^{\infty}h(\tau)E\left[\xi_{\mathrm{i}}(t-\tau)\right]\mathrm{d}\tauE[ξo​(t)]=E[∫−∞∞​h(τ)ξi​(t−τ)dτ]=∫−∞∞​h(τ)E[ξi​(t−τ)]dτ

输入过程是平稳的,有

E[ξi(t−τ)]=E[ξi(t)]=aE\left[\xi_{\mathrm{i}}\left(t-\tau\right)\right]=E\left[\xi_{\mathrm{i}}\left(t\right)\right]=aE[ξi​(t−τ)]=E[ξi​(t)]=a

所以

E[ξo(t)]=a⋅∫−∞∞h(τ)dτ=a⋅H(0)(1) E\left[\xi_{\mathrm{o}}(t)\right]=a\cdot\int_{-\infty}^{\infty}h(\tau)\mathrm{d}\tau=a\cdot H(0)\tag{1}E[ξo​(t)]=a⋅∫−∞∞​h(τ)dτ=a⋅H(0)(1)

上式表明输出过程的均值是一个常数,其中H(0)H(0)H(0)是直流增益


  1. 输出过程ξo(t)\xi_{o}(t)ξo​(t)的自相关函数
R0(t1,t1+τ)=E[ξs(t1)ξs(t1+τ)]=E[∫−∞∞h(α)ξi(t1−α)dα∫−∞∞h(β)ξi(t1+τ−β)dβ]=∫−∞∞∫−∞∞h(α)h(β)E[ξi(t1−α)ξi(t1+τ−β)]dαdβ\begin{aligned} R_0(t_1,t_1+\tau) &= E[\xi_s(t_1)\xi_s(t_1+\tau)]\\\\ &= E\left[\int_{-\infty}^{\infty} h(\alpha)\xi_i(t_1-\alpha)d\alpha \int_{-\infty}^{\infty} h(\beta)\xi_i(t_1+\tau-\beta)d\beta\right]\\\\ &=\int_{-\infty}^{\infty}\int_{-\infty}^{\infty}h(\alpha)h(\beta)E[\xi_i(t_1-\alpha)\xi_i(t_1+\tau-\beta)]d\alpha d\beta \end{aligned}R0​(t1​,t1​+τ)​=E[ξs​(t1​)ξs​(t1​+τ)]=E[∫−∞∞​h(α)ξi​(t1​−α)dα∫−∞∞​h(β)ξi​(t1​+τ−β)dβ]=∫−∞∞​∫−∞∞​h(α)h(β)E[ξi​(t1​−α)ξi​(t1​+τ−β)]dαdβ​

输入过程是平稳的,有

E[ξi(t1−α)ξi(t1+τ−β)]=Ri(τ+α−β)E[\xi_{\mathrm{i}}(t_{1}-\alpha)\xi_{\mathrm{i}}(t_{1}+\tau-\beta)]=R_{\mathrm{i}}(\tau+\alpha-\beta)E[ξi​(t1​−α)ξi​(t1​+τ−β)]=Ri​(τ+α−β)

所以

Ro(t1,t1+τ)=∫−∞∞∫−∞∞h(α)h(β)Ri(τ+α−β)dαdβ=Ro(τ)(2) R_{\mathrm{o}}(t_{1},t_{1}+\tau)=\int_{-\infty}^{\infty}\int_{-\infty}^{\infty}h(\alpha)h(\beta)R_{\mathrm{i}}(\tau+\alpha-\beta)\mathrm{d}\alpha\mathrm{d}\beta=R_{\mathrm{o}}(\tau)\tag{2}Ro​(t1​,t1​+τ)=∫−∞∞​∫−∞∞​h(α)h(β)Ri​(τ+α−β)dαdβ=Ro​(τ)(2)

上面111和222两式表明,若线性系统的输入过程是平稳的,那么输出过程也是平稳的


  1. 功率谱密度

对上式进行傅里叶变换

Po(f)=∫−∞∞Ro(τ)e−jωτdτP_{_o}(f)=\int_{-\infty}^{\infty}R_{_o}(\tau)\mathrm{e}^{-\mathrm{j}\omega\tau}\mathrm{d}\tauPo​​(f)=∫−∞∞​Ro​​(τ)e−jωτdτ =∫−∞∞[∫−∞∞∫−∞∞h(α)h(β)Ri(τ+α−β)dαdβ]e−jωτdτ=\int_{-\infty}^{\infty}\left[\int_{-\infty}^{\infty}\int_{-\infty}^{\infty}h\left(\alpha\right)h\left(\beta\right)R_{\mathrm{i}}\left(\tau+\alpha-\beta\right)\mathrm{d}\alpha\mathrm{d}\beta\right]\mathrm{e}^{-\mathrm{j}\omega\tau}\mathrm{d}\tau=∫−∞∞​[∫−∞∞​∫−∞∞​h(α)h(β)Ri​(τ+α−β)dαdβ]e−jωτdτ

令τ′=τ+α−β\tau^{\prime}=\tau+\alpha-\betaτ′=τ+α−β

Po(f)=∫−∞∞h(α)ejωαdα∫−∞∞h(β)e−jωβdβ∫−∞∞Ri(τ′)e−jωτ′dτ′Po(f)=H∗(f)⋅H(f)⋅Pi(f)=∣H(f)∣2Pi(f)P_{o}\left(f\right)=\int_{-\infty}^{\infty}h\left(\alpha\right)\mathrm{e}^{\mathrm{j}\omega\alpha}\mathrm{d}\alpha\int_{-\infty}^{\infty}h\left(\beta\right)\mathrm{e}^{-\mathrm{j}\omega\beta}\mathrm{d}\beta\int_{-\infty}^{\infty}R_{i}\left(\tau^{\prime}\right)\mathrm{e}^{-\mathrm{j}\omega\tau^{\prime}}\mathrm{d}\tau^{\prime}P_{o}\left(f\right)\\ =H^{*}\left(f\right)\cdot H\left(f\right)\cdot P_{i}\left(f\right)=\mid H\left(f\right)\mid^{2}P_{i}\left(f\right)Po​(f)=∫−∞∞​h(α)ejωαdα∫−∞∞​h(β)e−jωβdβ∫−∞∞​Ri​(τ′)e−jωτ′dτ′Po​(f)=H∗(f)⋅H(f)⋅Pi​(f)=∣H(f)∣2Pi​(f)

上式表明,输出过程的功率谱密度是输入过程的功率谱密度乘系统频率响应模值的平方


  1. 输出过程ξo(t)\xi_{o}(t)ξo​(t)的概率分布
ξo(t)=lim⁡Δτk→0∑k=0∞ξi(t−τk)h(τk)Δτk\xi_{\mathrm{o}}\left(t\right)=\lim_{\Delta\tau_{k}\to0}\sum_{k=0}^{\infty}\xi_{\mathrm{i}}\left(t-\tau_{k}\right)h\left(\tau_{k}\right)\Delta\tau_{k}ξo​(t)=Δτk​→0lim​k=0∑∞​ξi​(t−τk​)h(τk​)Δτk​

上式表明,高斯过程经线性变换后的过程仍为高斯过程


窄带随机过程

若随机过程ξ(t)\xi(t)ξ(t)的谱密度集中在中心频率fcf_\mathrm{c}fc​附近相对窄的频带范围Δf\Delta fΔf内,即满足

{Δf≪fcfc远离零频率\begin{cases} \Delta f\ll f_{\mathrm{c}}\\\\ f_\mathrm{c}远离零频率 \end{cases}⎩⎨⎧​Δf≪fc​fc​远离零频率​

则称该ξ(t)\xi(t)ξ(t)为窄带随机过程

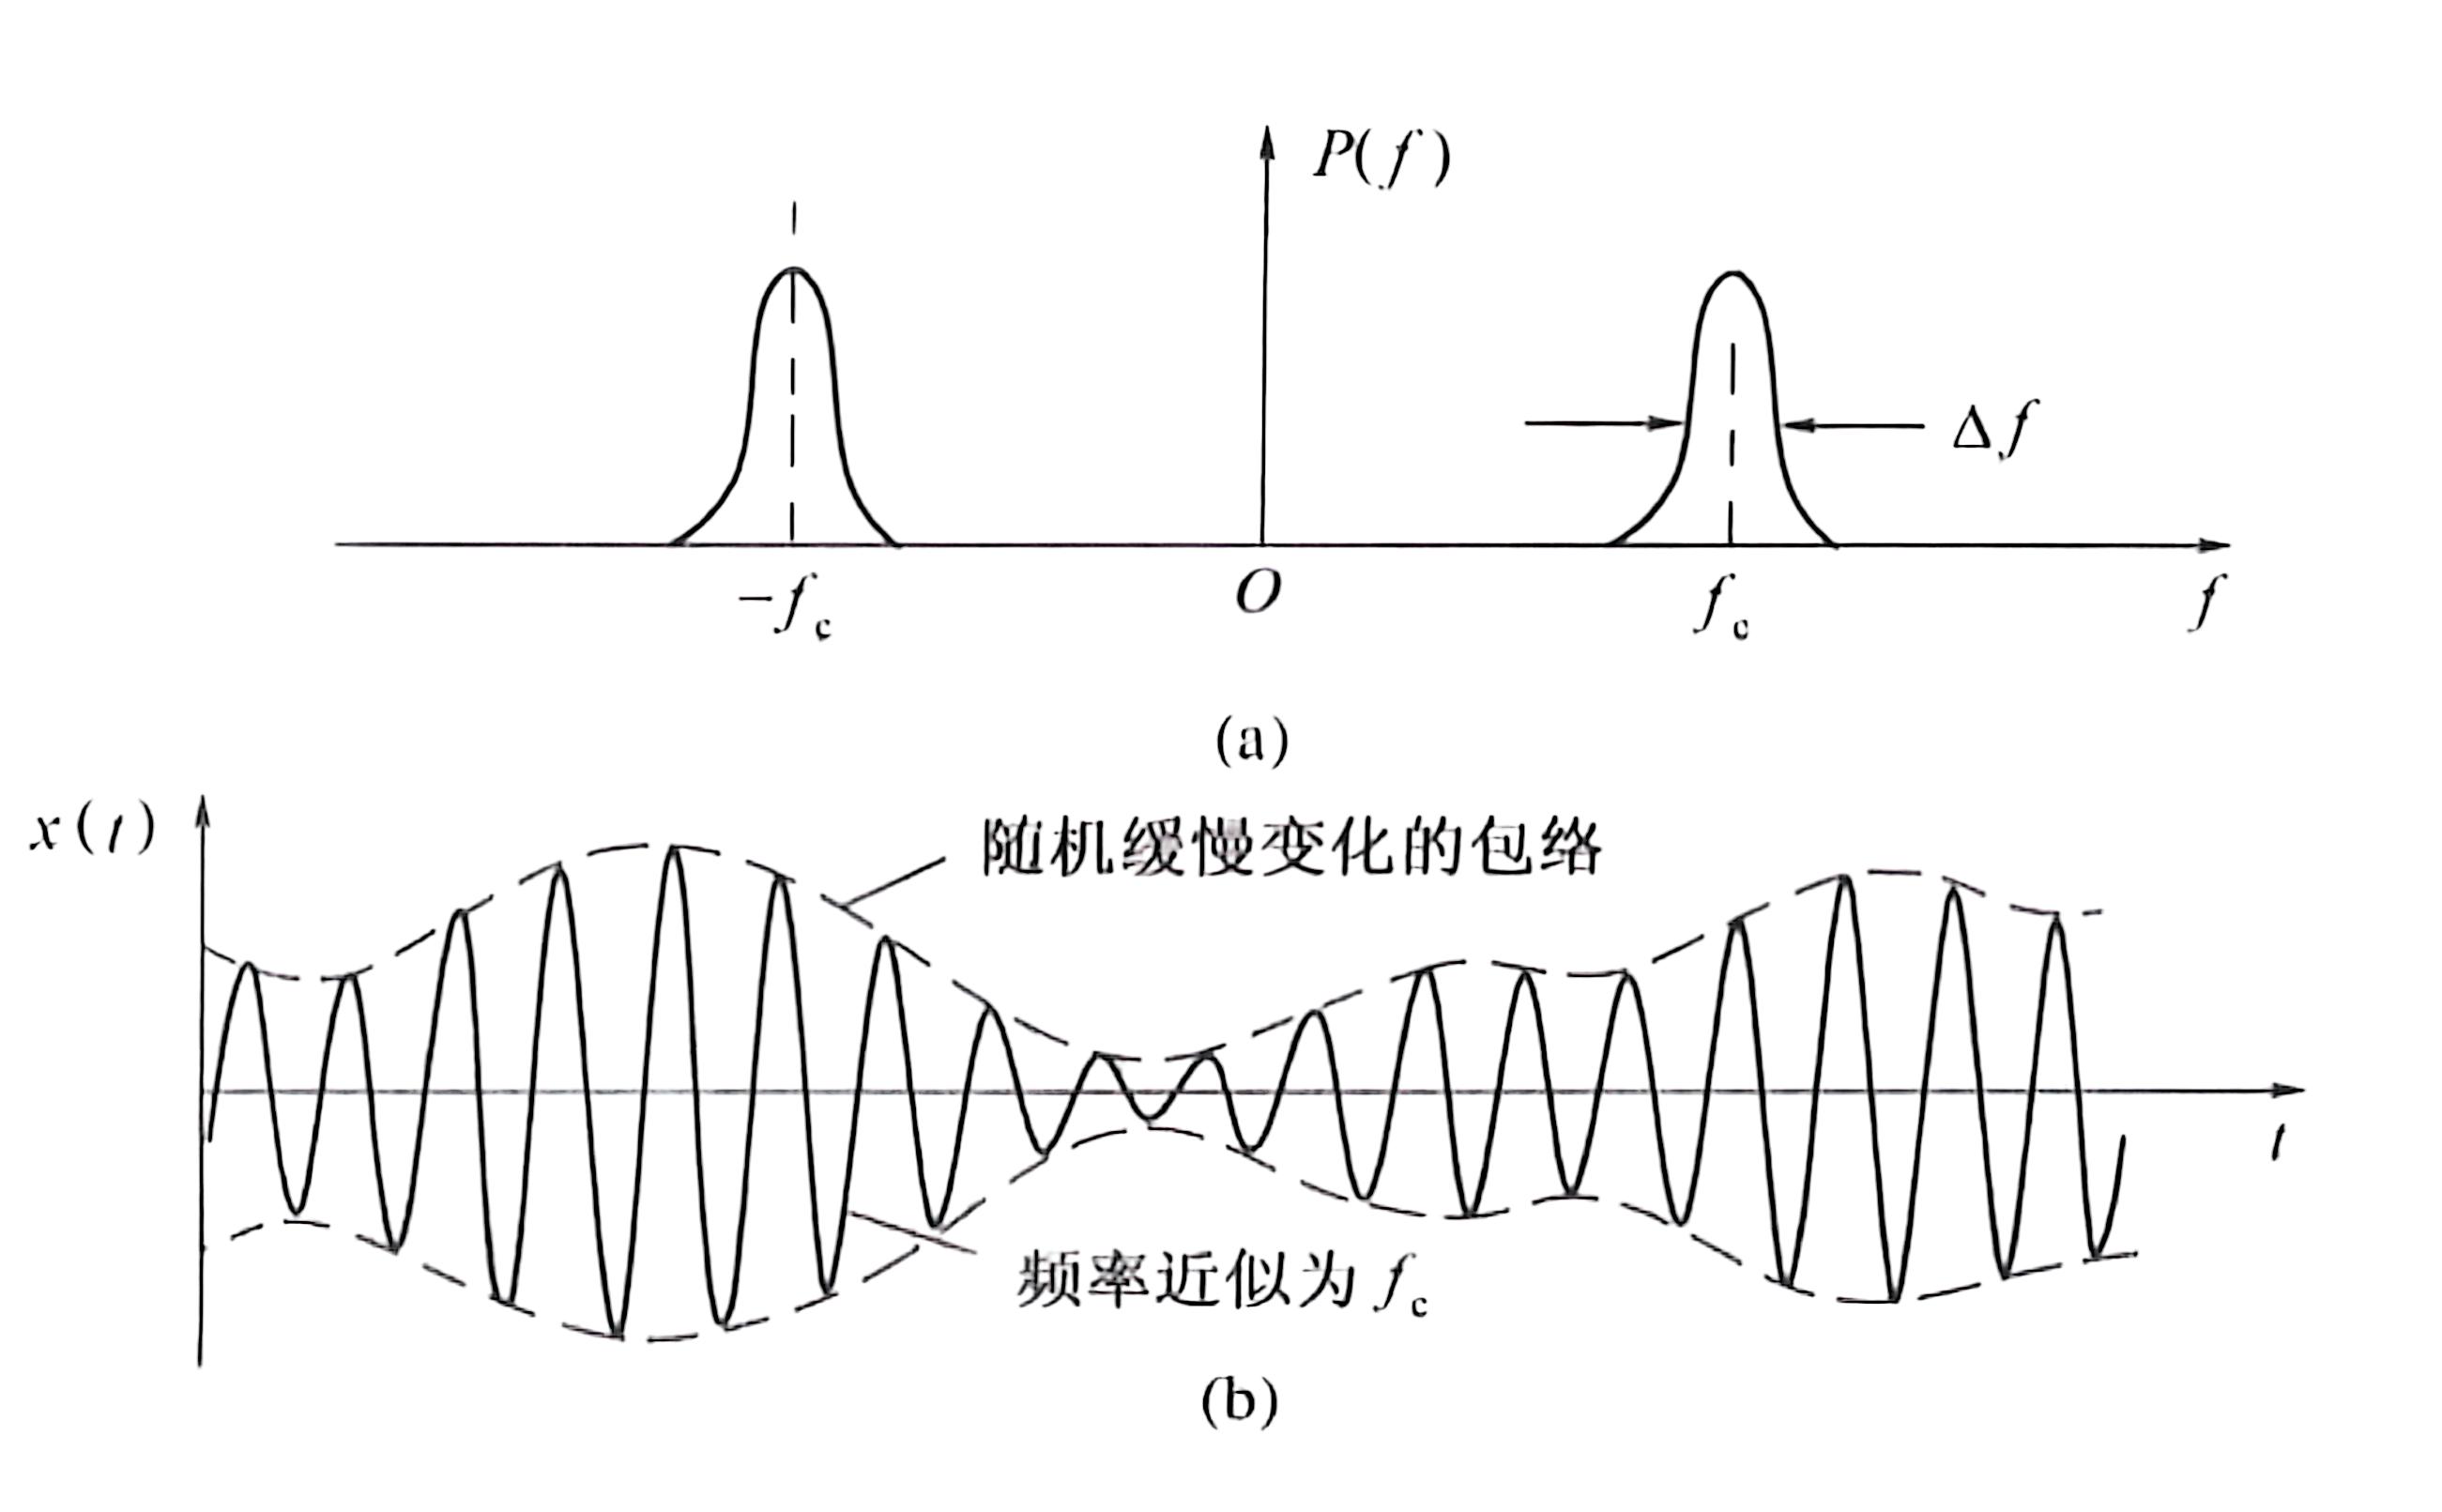
一个典型的窄带随机过程的频谱密度和波形

1

窄带随机过程ξ(t)\xi(t)ξ(t)可表示为

ξ(t)=aξ(t)cos⁡[ωct+φξ(t)]aξ(t)⩾0\xi(t)=a_{\xi}(t)\cos\left[\omega_{\mathrm{c}}t+\varphi_{\xi}(t)\right]\quad a_{\xi}(t)\geqslant0ξ(t)=aξ​(t)cos[ωc​t+φξ​(t)]aξ​(t)⩾0

其中aξ(t)a_{\xi}(t)aξ​(t)称为窄带随机过程ξ(t)\xi(t)ξ(t)的随机包络 φξ(t)\varphi_{\xi}(t)φξ​(t)称为随机相位 ωc\omega_{\mathrm{c}}ωc​称为中心频率

上式展开得

ξ(t)=ξc(t)cos⁡ωct−ξs(t)sin⁡ωct\xi(t)=\xi_{\mathrm{c}}(t)\cos\omega_{\mathrm{c}}t-\xi_{\mathrm{s}}(t)\sin\omega_{\mathrm{c}}tξ(t)=ξc​(t)cosωc​t−ξs​(t)sinωc​t

其中

ξc(t)=aξ(t)cos⁡φξ(t)\xi_{\mathrm{c}}(t)=a_{\xi}(t)\cos\varphi_{\xi}(t)ξc​(t)=aξ​(t)cosφξ​(t) ξs(t)=aξ(t)sin⁡φξ(t)\xi_{s}(t)=a_{\xi}(t)\sin\varphi_{\xi}(t)ξs​(t)=aξ​(t)sinφξ​(t)

分别称为ξ(t)\xi\left(t\right)ξ(t)的同相分量和正交分量


统计特性

现研究典型窄带随机过程ξ(t)\xi(t)ξ(t)的统计特性,其中ξ(t)\xi(t)ξ(t)是一个均值为0,方差为σξ2\sigma_{\xi}^{2}σξ2​的平稳高斯窄带随机过程

ξ(t)=ξc(t)cos⁡ωct−ξs(t)sin⁡ωct\xi(t)=\xi_{\mathrm{c}}(t)\cos\omega_{\mathrm{c}}t-\xi_{\mathrm{s}}(t)\sin\omega_{\mathrm{c}}tξ(t)=ξc​(t)cosωc​t−ξs​(t)sinωc​t
  1. ξc(t)\xi_c(t)ξc​(t)和ξs(t)\xi_s(t)ξs​(t)的统计特性

若窄带过程ξ(t)\xi(t)ξ(t)是平稳的,则ξc(t)\xi_c(t)ξc​(t)和ξs(t)\xi_s(t)ξs​(t)也是平稳的

ξc(t)\xi_{c}(t)ξc​(t)和ξs(t)\xi_{s}(t)ξs​(t)为零均值,等方差,不相关,独立的平稳高斯过程。

  1. aξ(t)a_\xi\left(t\right)aξ​(t)和φξ(t)\varphi_\xi\left(t\right)φξ​(t)的统计特性

此ξ(t)\xi(t)ξ(t)的窄带平稳高斯过程的包络aξ(t)a_\xi\left(t\right)aξ​(t)的一维分布是瑞利分布,相位φξ(t)\varphi_\xi\left(t\right)φξ​(t)的一维分布是均匀分布,且就一维分布而言二者统计独立

{f(aξ)=aξσξ2exp⁡(−aξ22σξ2),aξ≥0f(φξ)=12π,0≤φξ≤2πf(aξ,φξ)=f(aξ)⋅f(φξ)\begin{cases} f(a_\xi)=\frac{a_\xi}{\sigma_\xi^2}\exp\left(-\frac{a_\xi^2}{2\sigma_\xi^2}\right),a_\xi\geq0\\\\ f(\varphi_\xi)=\frac{1}{2\pi},0\leq\varphi_\xi\leq2\pi\\\\ f(a_\xi,\varphi_\xi)=f(a_\xi)\cdot f(\varphi_\xi) \end{cases}⎩⎨⎧​f(aξ​)=σξ2​aξ​​exp(−2σξ2​aξ2​​),aξ​≥0f(φξ​)=2π1​,0≤φξ​≤2πf(aξ​,φξ​)=f(aξ​)⋅f(φξ​)​


正弦波加窄带高斯噪声

数学模型

带通滤波器的输出是正弦波已调信号与窄带高斯噪声的混合波形

设正弦波加窄带高斯噪声的混合信号为

r(t)=Acos⁡(ωct+θ)+n(t)r(t)=A\cos(\omega_{\mathrm{c}}t+\theta)+n(t)r(t)=Acos(ωc​t+θ)+n(t)

其中n(t)n(t)n(t)为窄带高斯噪声,其均值为000 方差为σn2\sigma_{n}^{2}σn2​

n(t)=nc(t)cos⁡ωct−ns(t)sin⁡ωctn(t)=n_{\mathrm{c}}(t)\cos\omega_{\mathrm{c}}t-n_{\mathrm{s}}(t)\sin\omega_{\mathrm{c}}tn(t)=nc​(t)cosωc​t−ns​(t)sinωc​t

于是

r(t)=[Acosθ+nc(t)]cosωct−[Asinθ+ns(t)]sinωct=zc(t)cos⁡ωct−zs(t)sin⁡ωct=z(t)cos⁡[ωct+φ(t)]\begin{aligned} r(t)&=\left[A\mathrm{cos}\theta+n_\mathrm{c}(t)\right]\mathrm{cos}\omega_\mathrm{c}t-\left[A\mathrm{sin}\theta+n_\mathrm{s}(t)\right]\mathrm{sin}\omega_\mathrm{c}t\\\\ &=z_{\mathrm{c}}(t)\cos\omega_{\mathrm{c}}t-z_{\mathrm{s}}(t)\sin\omega_{\mathrm{c}}t\\\\ &=z(t)\cos\left[\omega_{\mathrm{c}}t+\varphi(t)\right]\\ \end{aligned}r(t)​=[Acosθ+nc​(t)]cosωc​t−[Asinθ+ns​(t)]sinωc​t=zc​(t)cosωc​t−zs​(t)sinωc​t=z(t)cos[ωc​t+φ(t)]​

其中

zc(t)=Acosθ+nc(t)z_{\mathrm{c}}(t)=A\mathrm{cos}\theta+n_{\mathrm{c}}(t)zc​(t)=Acosθ+nc​(t) zs(t)=Asinθ+ns(t)z_s(t)=A\mathrm{sin}\theta+n_s(t)zs​(t)=Asinθ+ns​(t)

r(t)r(t)r(t)的包络和相位分别为

z(t)=zc2(t)+zs2(t)z⩾0z(t)=\sqrt{z_{\mathrm{c}}^{2}(t)+z_{\mathrm{s}}^{2}(t)}\quad z\geqslant0z(t)=zc2​(t)+zs2​(t)​z⩾0 φ(t)=arctan⁡zs(t)zc(t)0⩽φ⩽2π\varphi(t)=\arctan\frac{z_\mathrm{s}(t)}{z_\mathrm{c}(t)}\quad0\leqslant\varphi\leqslant2\piφ(t)=arctanzc​(t)zs​(t)​0⩽φ⩽2π

统计特性

随机包络z(t)z(t)z(t)的统计特性:莱斯分布/广义瑞利分布

f(z)=zσn2exp⁡(−z2+A22σn2)I0(Azσn2),z≥0f(z)=\frac{z}{\sigma_n^2}\exp\left(-\frac{z^2+A^2}{2\sigma_n^2}\right)I_0\left(\frac{Az}{\sigma_n^2}\right),z\geq0f(z)=σn2​z​exp(−2σn2​z2+A2​)I0​(σn2​Az​),z≥0

大信噪比环境:r=A22σn2≫1r= \frac {A^2}{2\sigma _n^2}\gg 1r=2σn2​A2​≫1 近似为高斯分布

小信噪比环境:A→0A\to0A→0退化为瑞利分布


随机相位φ(t)\varphi(t)φ(t)的统计特性:

小信噪比环境:f(φ)f(\varphi)f(φ)服从均匀分布

大信噪比环境:集中在有用信号相位附近,在000相位附近取值集中。


高斯白噪声和带限白噪声

白噪声

定义白噪声:噪声的功率谱密度在所有频率上均为一常数,即其双边功率谱密度为:

Pn(f)=n02(−∞<f<+∞)P_n(f)=\frac{n_0}{2}\quad(-\infty<f<+\infty)Pn​(f)=2n0​​(−∞<f<+∞)

或单边功率谱密度为:

Pn(f)=n0(0<f<+∞)P_n(f)=n_0\quad(0<f<+\infty)Pn​(f)=n0​(0<f<+∞)

取傅里叶反变换得白噪声的自相关函数

R(τ)=n02δ(τ)R(\tau)=\frac{n_0}{2}\delta(\tau)R(τ)=2n0​​δ(τ)
  1. 白噪声仅在τ=0\tau=0τ=0时相关,而在任意两个时刻的随机变量都不相关

  2. 白噪声的平均功率无穷大,即R(0)=n02δ(0)=∞R(0)=\frac{n_0}{2}\delta(0)=\inftyR(0)=2n0​​δ(0)=∞

  3. 如果白噪声取值的概率服从高斯分布,则称为高斯白噪声,其通常用来作为通信信道中的噪声模型

  4. 实际中不存在理想白噪声,因为其功率为无穷大,若噪声功率谱均匀分布的频率范围远大于通信系统的工作频带,则视为白噪声。

低通白噪声

定义低通白噪声:白噪声通过理想矩形的低通滤波器或理想低通信道,则输出的噪声称为低通白噪声


假设理想低通滤波器传输特性:模为 111 ,截止频率为∣f∣⩽fH|f|\leqslant f_{H}∣f∣⩽fH​

则低通白噪声的功率谱密度

Pn(f)={n02∣f∣⩽fH0其他P_n(f)= \begin{cases}\frac{n_0}{2}&|f|\leqslant f_H\\\\0&其他& \end{cases}Pn​(f)=⎩⎨⎧​2n0​​0​∣f∣⩽fH​其他​​

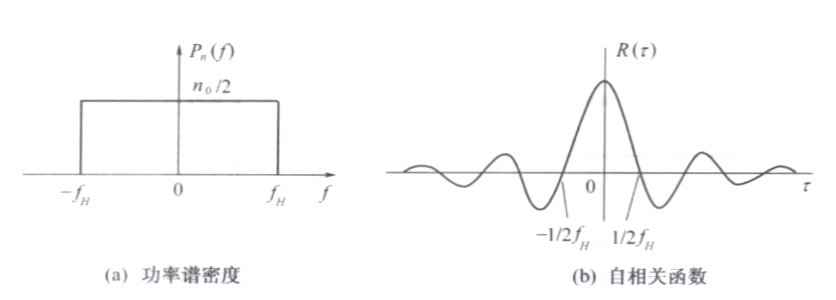
自相关函数为

R(τ)=n0fHsin⁡2πfHτ2πfHτR(\tau)=n_0f_H\frac{\sin2\pi f_H\tau}{2\pi f_H\tau}R(τ)=n0​fH​2πfH​τsin2πfH​τ​

2

此低通白噪声也通常称作带限白噪声,其在τ=k2fH(k=1,2,3)\tau=\frac{k}{2f_{H}}(k=1,2,3)τ=2fH​k​(k=1,2,3)上得到的随机变量不相关


带通白噪声

定义带通白噪声:白噪声通过理想矩形的带通滤波器或理想带通信道,则输出的噪声称为带通白噪声

假设理想带通滤波器的传输特性为:

H(f)={1fc−B2⩽∣f∣⩽fc+B20其他H(f)=\begin{cases}1&f_c-\frac{B}{2}\leqslant\mid f\mid\leqslant f_c+\frac{B}{2}\\\\0&\text{其他}&\end{cases}H(f)=⎩⎨⎧​10​fc​−2B​⩽∣f∣⩽fc​+2B​其他​​

则带通白噪声的功率谱密度

Pn(f)={n02fc−B2⩽∣f∣⩽fc+B20其他P_n(f)= \begin{cases}\frac{n_0}{2}&f_\mathrm{c}-\frac{B}{2}\leqslant\mid f\mid\leqslant f_\mathrm{c}+\frac{B}{2}\\\\0&\text{其他}& \end{cases}Pn​(f)=⎩⎨⎧​2n0​​0​fc​−2B​⩽∣f∣⩽fc​+2B​其他​​

自相关函数

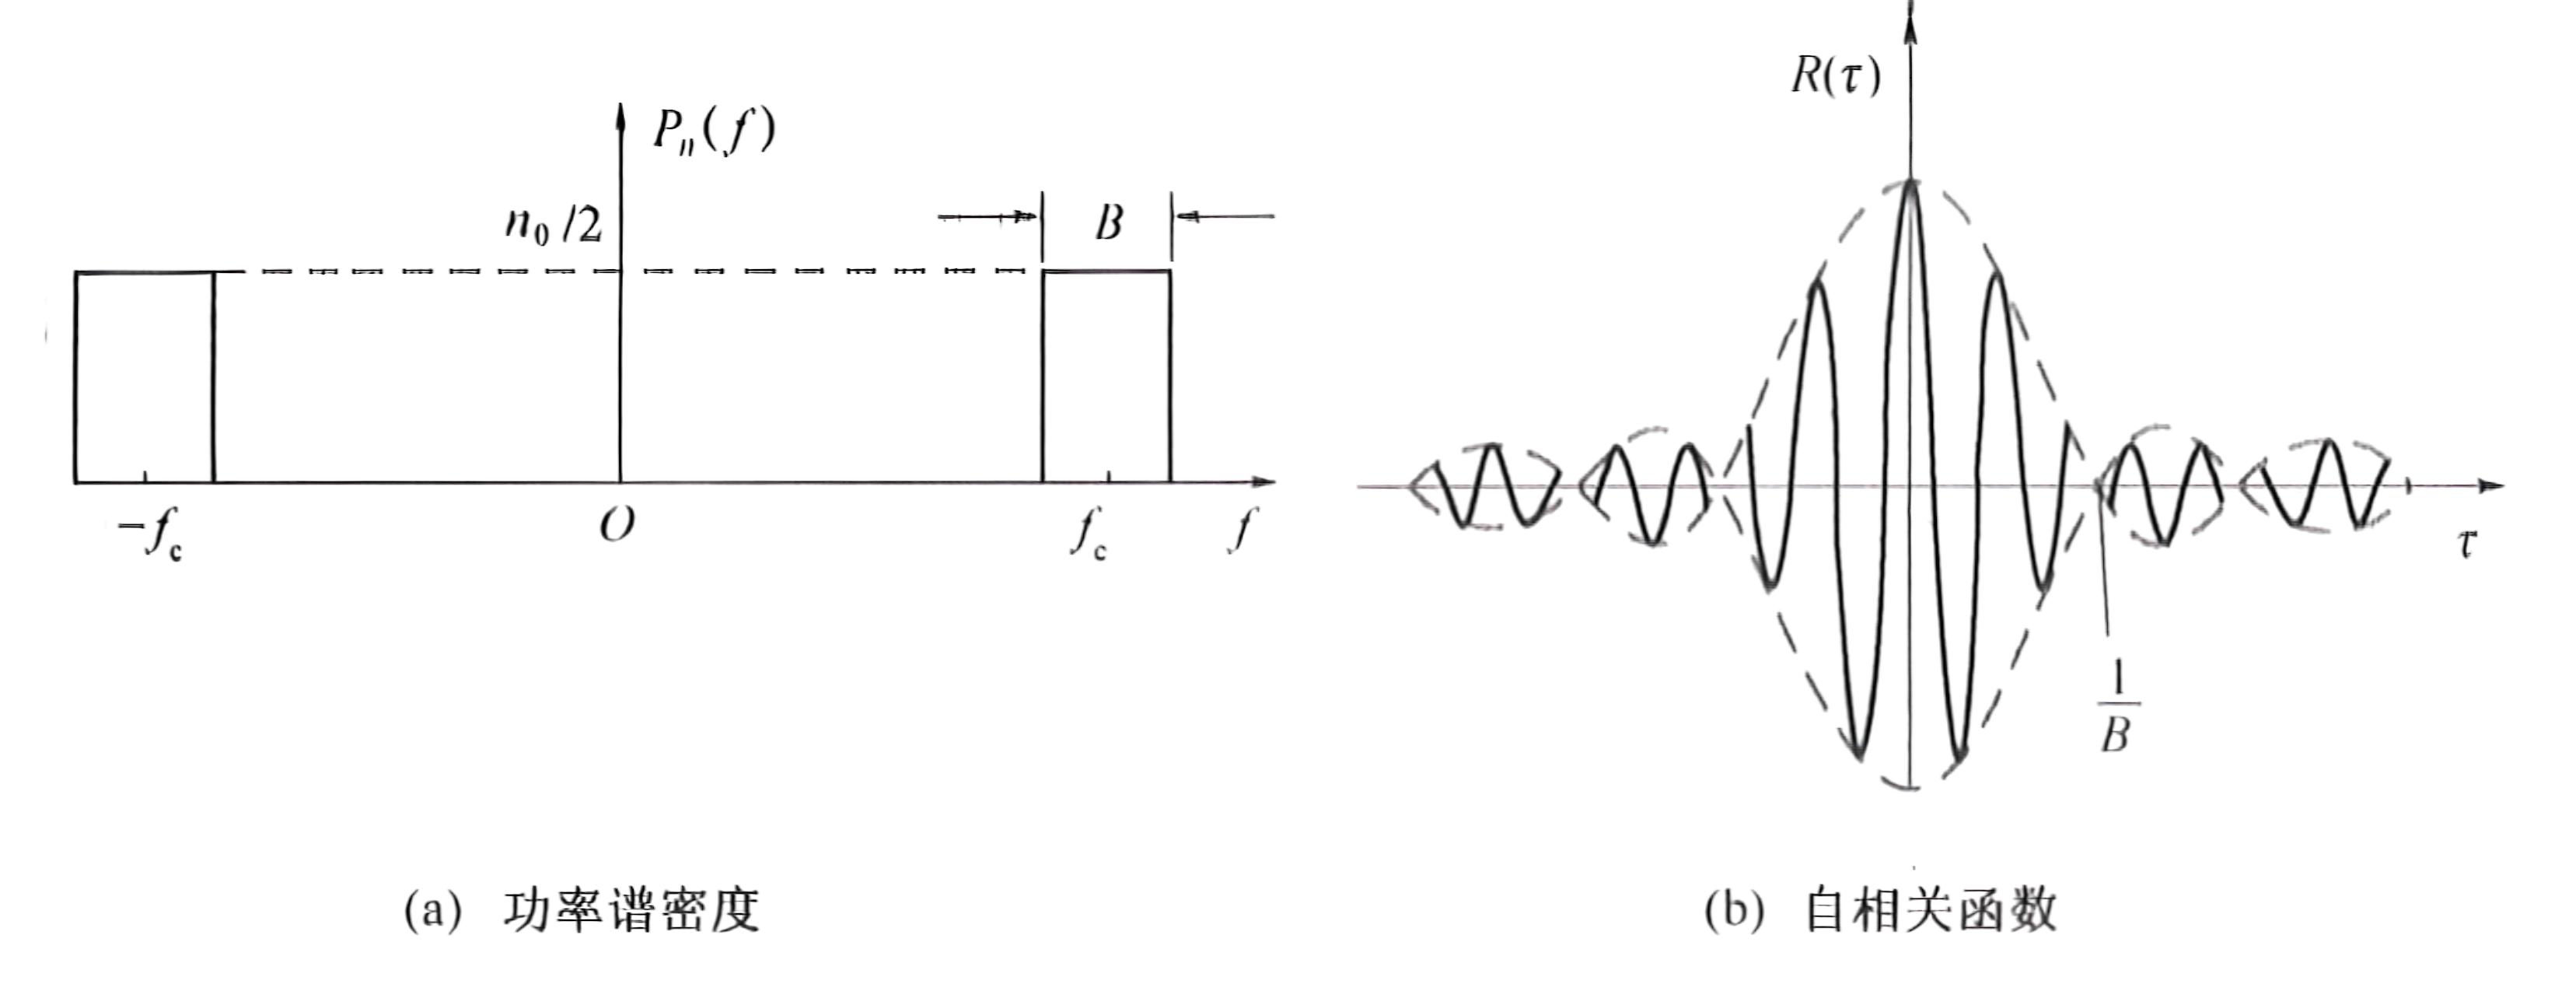
R(τ)=∫−∞∞Pn(f)ej2πfτdf=∫−fc−B2−fc+B2n02ej2πfτdf+∫fc−B2fc+B2n02ej2πfτdf=n0Bsin⁡πBτπBτcos2πfcτ\begin{aligned} R\left(\tau\right)&=\int_{-\infty}^{\infty}P_{n}\left(f\right)\mathrm{e}^{\mathrm{j}2\pi f\tau}\mathrm{d}f\\\\ &=\int_{-f_{c}-\frac{B}{2}}^{-f_{c}+\frac{B}{2}}\frac{n_{0}}{2}\mathrm{e}^{\mathrm{j}2\pi f\tau}\mathrm{d}f+\int_{f_{c}-\frac{B}{2}}^{f_{c}+\frac{B}{2}}\frac{n_{0}}{2}\mathrm{e}^{\mathrm{j}2\pi f\tau}\mathrm{d}f\\\\ &=n_0B\frac{\sin\pi B\tau}{\pi B\tau}\mathrm{cos}2\pi f_\mathrm{c}\tau \end{aligned}R(τ)​=∫−∞∞​Pn​(f)ej2πfτdf=∫−fc​−2B​−fc​+2B​​2n0​​ej2πfτdf+∫fc​−2B​fc​+2B​​2n0​​ej2πfτdf=n0​BπBτsinπBτ​cos2πfc​τ​

3

通常,带通滤波器B≪fcB\ll f_{c}B≪fc​ 因此称为窄带滤波器,相应地把带通白噪声称为窄带高斯白噪声,其统计特性与前面描述的窄带随机过程相同,因此有

n(t)=nc(t)cos⁡ωct−ns(t)sin⁡ωctn(t)=n_{\mathrm{c}}(t)\cos\omega_{\mathrm{c}}t-n_{\mathrm{s}}(t)\sin\omega_{\mathrm{c}}tn(t)=nc​(t)cosωc​t−ns​(t)sinωc​t E[n(t)]=E[nc(t)]=E[ns(t)]=0E[n(t)]=E[n_\mathrm{c}(t)]=E[n_\mathrm{s}(t)]=0E[n(t)]=E[nc​(t)]=E[ns​(t)]=0 σn2=σc2=σs2\sigma_n^2=\sigma_\mathrm{c}^2=\sigma_\mathrm{s}^2σn2​=σc2​=σs2​

参考上式,平均功率为

N=n0BN=n_0BN=n0​B
通信原理第 3 / 13 章
上一篇第02章 确知信号下一篇第04章 信道

交流与留言

留下你的想法,和大家聊聊。

avatar

Xu xu

每一次进步 都再进一步

NOW PLAYING

cover

1022-比尔的歌

Bomb比尔